VAT 0% dla szkół – komputery, drukarki i monitory bez 23% podatku?
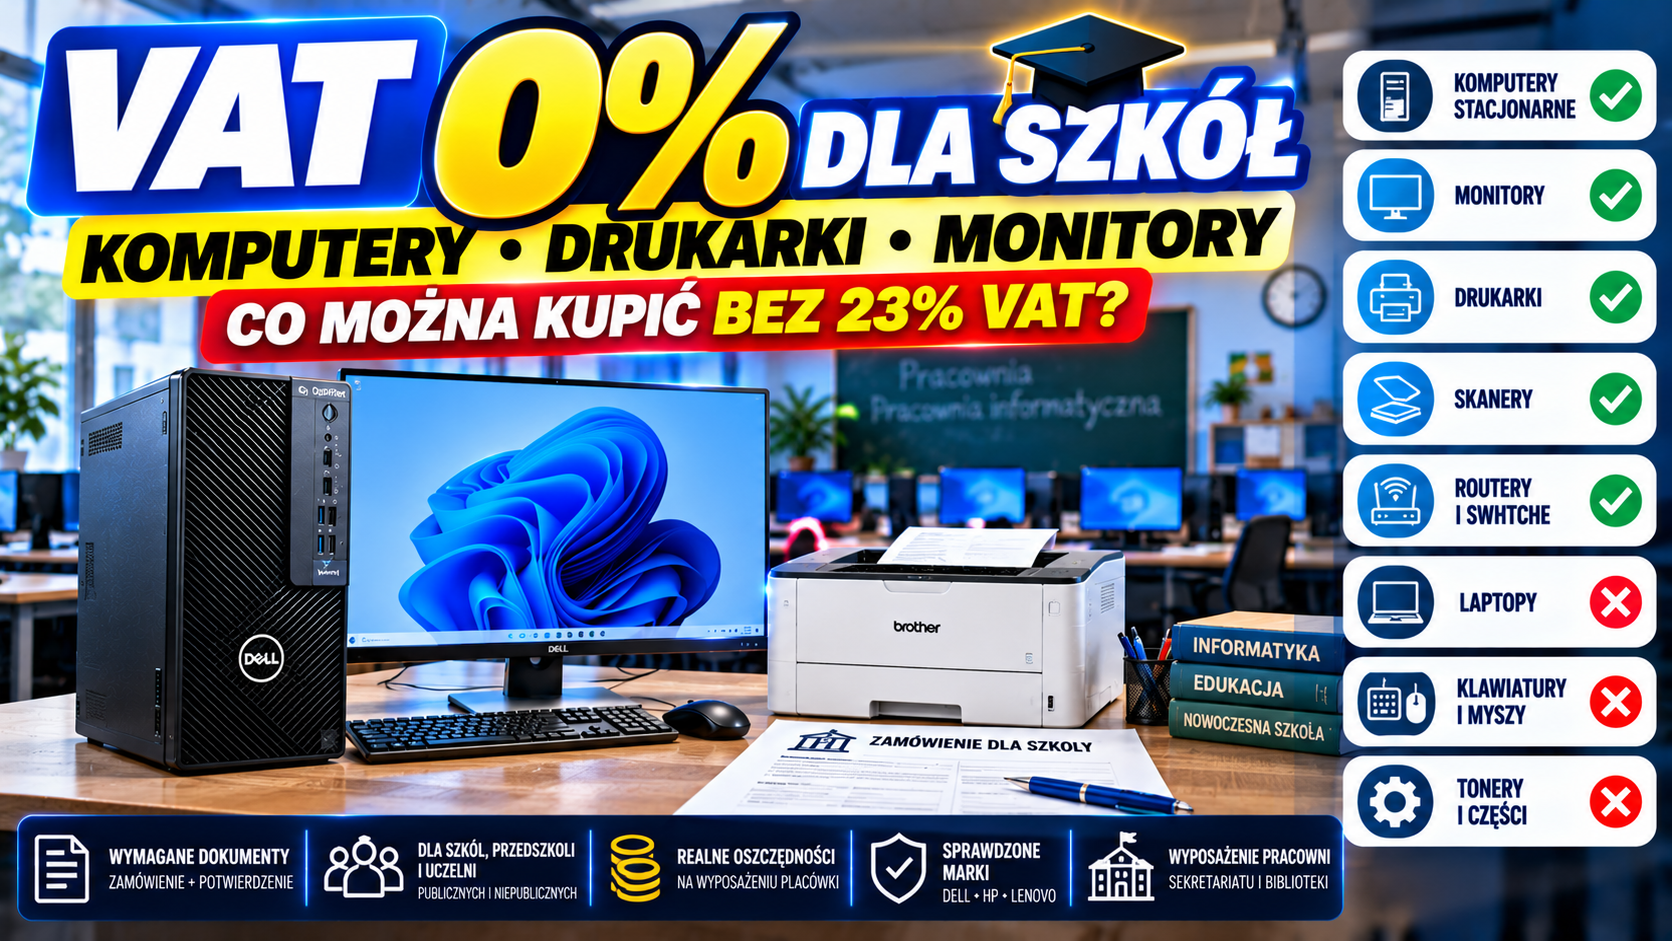
Szkoły i inne uprawnione placówki oświatowe mogą kupować określony sprzęt komputerowy ze stawką VAT 0%. Dotyczy to między innymi komputerów stacjonarnych, monitorów, serwerów, drukarek, skanerów i wybranych urządzeń sieciowych.
Preferencja podatkowa może obniżyć koszt wyposażenia pracowni informatycznej, sekretariatu, biblioteki lub stanowisk administracyjnych. Nie jest jednak dostępna automatycznie dla każdego produktu kupowanego przez szkołę.
Przepisy określają dokładnie, jaki sprzęt podlega preferencji, jakie placówki mogą z niej korzystać oraz jakie dokumenty musi posiadać sprzedawca.
Warto pamiętać, że VAT 0% to nie to samo co zwolnienie z VAT. Jest to szczególna stawka podatkowa stosowana po spełnieniu określonych warunków.
Poniżej wyjaśniamy zasady obowiązujące w październiku 2026 roku, najczęstsze wątpliwości oraz przykłady zakupów sprzętu komputerowego dla szkół.
1. VAT 0% dla szkół – co mówią przepisy?
Podstawę prawną preferencyjnej stawki VAT dla sprzętu komputerowego przeznaczonego dla placówek oświatowych stanowi art. 83 ust. 1 pkt 26 ustawy o podatku od towarów i usług.
Istotne są również art. 83 ust. 13–15 oraz załącznik nr 8 do ustawy.
Jak działa preferencja?
Sprzedawca może zastosować 0% VAT do dostawy określonego sprzętu komputerowego, jeżeli spełnione są warunki dotyczące rodzaju towaru, odbiorcy oraz dokumentacji.
Trzy podstawowe warunki
- Przedmiotem dostawy jest sprzęt wymieniony w załączniku nr 8 do ustawy o VAT.
- Dostawa odbywa się na rzecz uprawnionej placówki oświatowej albo w innym przypadku wyraźnie dopuszczonym przez art. 83 ust. 1 pkt 26.
- Sprzedawca posiada wymagane dokumenty i przekazuje ich kopie do właściwego urzędu skarbowego.
Czy każdy zakup dokonany przez szkołę ma VAT 0%?
Nie. Zakup musi dotyczyć odpowiedniego sprzętu komputerowego. Książki, meble, tonery, artykuły biurowe i inne towary nie uzyskują automatycznie stawki 0% tylko dlatego, że nabywa je szkoła.
Czy preferencja obejmuje sprzęt używany?
Załącznik nr 8 nie uzależnia zastosowania stawki od tego, czy sprzęt jest nowy, czy używany. Komputer poleasingowy może zatem kwalifikować się do preferencji na zasadach właściwych dla danej dostawy.
Należy jednak sprawdzić sposób opodatkowania konkretnej transakcji, w tym czy nie jest ona rozliczana w szczególnej procedurze VAT-marża.
Wniosek: VAT 0% dla szkół to preferencja dla określonego sprzętu i odpowiednio udokumentowanych dostaw, a nie ogólna obniżka na zakupy oświatowe.
2. Jaki sprzęt komputerowy można kupić z VAT 0%?
Załącznik nr 8 do ustawy o VAT zawiera zamknięty wykaz towarów, których dostawa może być opodatkowana stawką 0% na podstawie art. 83 ust. 1 pkt 26.
| Rodzaj sprzętu | Możliwość 0% | Ważne informacje |
|---|---|---|
| Jednostka centralna komputera | Tak | Komputer stacjonarny spełniający warunki |
| Zestaw komputerowy stacjonarny | Tak | Rzeczywisty zestaw objęty wykazem |
| Serwer | Tak | Wskazany w załączniku |
| Monitor komputerowy | Tak | Może być sprzedawany osobno |
| Drukarka | Tak | Dotyczy odpowiednio zaklasyfikowanych drukarek |
| Skaner | Tak | Wskazany w załączniku |
| Router, switch, modem | Tak | Jako urządzenia do transmisji danych cyfrowych |
| Urządzenia do pism Braille'a | Tak | Zgodnie z kategorią określoną w wykazie |
| Laptop lub notebook | Zasadniczo nie | Nie jest zwykłym zestawem stacjonarnym |
| Tablet | Zasadniczo nie | Nie został wymieniony w wykazie |
| Toner lub tusz | Nie | Materiały eksploatacyjne nie są wymienione |
| Osobna klawiatura lub mysz | Zasadniczo nie | Inaczej może być oceniany rzeczywisty zestaw komputerowy |
| Urządzenie wielofunkcyjne MFP | Ryzyko odmowy | Niekorzystne stanowisko KIS z 2026 r. |
Ważne: zakwalifikowanie urządzenia do odpowiedniej kategorii ma znaczenie podatkowe. W przypadku nietypowych produktów nie wystarczy wyłącznie nazwa handlowa.
3. Komputery stacjonarne Dell, HP i Lenovo – czy można kupić je z VAT 0%?
Tak. Jednostki centralne oraz zestawy komputerów stacjonarnych są wymienione w załączniku nr 8 do ustawy o VAT.
Czy preferencja obejmuje komputery poleasingowe?
Co do zasady tak, jeśli spełnione są warunki dotyczące rodzaju sprzętu i konkretnej dostawy. Sam fakt, że komputer wcześniej pracował w firmie, nie wyklucza zastosowania 0% VAT.
Przykładowe komputery
- Dell OptiPlex – komputer stacjonarny do biura lub pracowni.
- HP ProDesk – komputer biznesowy do sekretariatu i administracji.
- HP EliteDesk – komputer do pracy biurowej i nauki.
- Lenovo ThinkCentre – wybrane komputery stacjonarne.
- Dell Precision i HP Z – stacje robocze, jeśli ich rzeczywista klasyfikacja odpowiada kategorii z załącznika.
Czy szkoła może kupić komputer tylko do sekretariatu?
Takie przeznaczenie nie wyklucza automatycznie preferencji. Istotne są podmiot, rodzaj dostawy oraz wymagane dokumenty. Zakup nie musi zawsze oznaczać wyposażenia sali informatycznej.
Czy szkoła może kupić komputer z systemem Windows?
Komputer z fabrycznie dostarczonym systemem operacyjnym może być objęty preferencją w odpowiednich okolicznościach. Osobno sprzedawane licencje i pakiety biurowe wymagają odrębnej oceny.
Wniosek: komputery stacjonarne to jedna z najważniejszych grup sprzętu, przy której placówki oświatowe mogą skorzystać z VAT 0%.
4. Czy laptop, tablet lub komputer All-in-One może mieć VAT 0%?
Laptop i notebook
Zwykła sprzedaż laptopa szkole nie korzysta z preferencji na podstawie art. 83 ust. 1 pkt 26 tylko dlatego, że nabywcą jest placówka oświatowa.
Laptopy nie zostały wymienione w załączniku nr 8 wśród uprawnionych kategorii.
Tablet
Tablety również nie figurują w wykazie jako odrębna kategoria objęta tą preferencją.
Komputer All-in-One
Komputer All-in-One łączy jednostkę centralną z ekranem w jednej konstrukcji. Jego kwalifikację należy ocenić na podstawie rzeczywistych cech urządzenia i kategorii z załącznika nr 8.
Nie należy automatycznie stosować 0% wyłącznie dlatego, że urządzenie stoi na biurku. Przy wątpliwościach co do klasyfikacji warto uzyskać potwierdzenie podatkowe przed wystawieniem faktury.
Czy istnieją inne przepisy dotyczące laptopów?
W przeszłości obowiązywały szczególne, czasowe rozwiązania podatkowe dla określonych dostaw lub darowizn. Nie należy ich utożsamiać ze stałą preferencją dotyczącą zwykłej sprzedaży sprzętu z załącznika nr 8.
5. Drukarka, skaner, urządzenie wielofunkcyjne i drukarka 3D – co z VAT 0%?
Drukarka laserowa
Klasyczna drukarka laserowa może kwalifikować się do sprzedaży z VAT 0%, ponieważ drukarki zostały wymienione w załączniku nr 8.
Drukarka atramentowa
Drukarka atramentowa również może kwalifikować się do preferencji, jeżeli jest urządzeniem odpowiadającym kategorii drukarek.
Skaner
Skanery figurują w załączniku nr 8 jako osobna kategoria sprzętu.
Urządzenie wielofunkcyjne – MFP
Urządzenie wielofunkcyjne może łączyć funkcje drukarki, skanera, kopiarki i faksu. To ważne rozróżnienie, ponieważ organy podatkowe nie zawsze uznają taki produkt za drukarkę w rozumieniu załącznika nr 8.
W interpretacji indywidualnej z 23 września 2026 r., sygn. 0113-KDIPT1-1.4012.565.2026.2.RG, Dyrektor KIS odmówił zastosowania stawki 0% do opisanych drukarek będących jednocześnie urządzeniami wielofunkcyjnymi.
Dlatego nie należy automatycznie sprzedawać urządzeń MFP ze stawką 0%, nawet jeżeli mogą drukować dokumenty.
Drukarka 3D
W tej samej interpretacji KIS potwierdziła możliwość zastosowania VAT 0% do opisanej drukarki 3D przy zachowaniu wymaganych warunków formalnych.
Przy innym modelu lub szczególnym urządzeniu warto zweryfikować jego rzeczywistą klasyfikację.
Wniosek: klasyczna drukarka i skaner mogą korzystać z preferencji, ale przy urządzeniach wielofunkcyjnych konieczna jest szczególna ostrożność.
6. Czy klawiatura, mysz, dysk SSD, tusz i toner mogą mieć VAT 0%?
Klawiatura i mysz kupowane osobno
Klawiatury i myszy nie są samodzielnie wymienione w załączniku nr 8 do ustawy o VAT. Ich osobna sprzedaż nie jest więc automatycznie objęta preferencją.
Klawiatura i mysz jako element zestawu
Ocena może być bardziej złożona, jeśli akcesoria stanowią element rzeczywistego zestawu komputera stacjonarnego. Znaczenie ma charakter całej dostawy, a nie samo umieszczenie kilku towarów na jednej fakturze.
Nie należy sztucznie tworzyć zestawów wyłącznie w celu zastosowania niższej stawki podatku.
Tonery i tusze
Wkłady laserowe i atramentowe nie figurują w katalogu sprzętu objętego preferencją. Ich zwykła sprzedaż pozostaje opodatkowana właściwą stawką, zasadniczo 23%.
Dysk SSD, RAM i karta graficzna
Podzespoły sprzedawane oddzielnie nie zostały wymienione jako samodzielne towary uprawnione do 0% VAT w załączniku nr 8.
Oprogramowanie
Oddzielnie sprzedawane licencje, np. na pakiet biurowy, nie stają się automatycznie objęte preferencją tylko dlatego, że szkoła kupuje je wraz z komputerem.
Wniosek: przy zamówieniu łączącym sprzęt z akcesoriami należy przeanalizować poszczególne pozycje i charakter dostawy.
7. Jakie placówki oświatowe mogą skorzystać z VAT 0%?
Definicję placówek oświatowych dla tego przepisu zawiera art. 43 ust. 9 ustawy o VAT.
Szkoły publiczne
Uprawnione mogą być szkoły podstawowe, licea, technika i inne szkoły mieszczące się w ustawowej definicji.
Szkoły niepubliczne
Preferencja nie ogranicza się wyłącznie do szkół państwowych. Może obejmować również uprawnione szkoły niepubliczne.
Przedszkola
Art. 43 ust. 9 obejmuje przedszkola publiczne i niepubliczne.
Szkoły wyższe
Uczelnie również zostały objęte definicją. Muszą spełnić warunki dotyczące rodzaju sprzętu i dokumentacji.
Placówki opiekuńczo-wychowawcze
Możliwość zastosowania preferencji zależy od tego, czy dany podmiot rzeczywiście spełnia definicję ustawową.
A co z fundacją, firmą szkoleniową lub poradnią?
Nie każdy podmiot prowadzący działalność edukacyjną jest placówką oświatową w rozumieniu art. 43 ust. 9. Status nabywcy należy zweryfikować indywidualnie.
Zakup realizowany przez gminę lub powiat
Jeżeli zamówienie składa jednostka samorządu terytorialnego, istotne jest właściwe ustalenie nabywcy, odbiorcy, przeznaczenia sprzętu i dokumentacji wymaganej przez art. 83. Sama informacja, że sprzęt trafi do szkoły, nie rozstrzyga wszystkich warunków.
Wniosek: zarówno szkoły publiczne, jak i niepubliczne mogą korzystać z preferencji, ale status konkretnego odbiorcy trzeba sprawdzić.
8. Jakie dokumenty są wymagane do zakupu z VAT 0%?
Jednym z najważniejszych warunków zastosowania stawki 0% jest dokumentacja określona w art. 83 ust. 14 i 15 ustawy o VAT.
Krok 1. Przygotowanie zamówienia
Szkoła powinna przygotować dokument identyfikujący placówkę i zamawiany sprzęt.
Najbezpieczniej wskazać nazwy produktów, modele, ilości oraz dane potrzebne do wystawienia faktury i identyfikacji odbiorcy.
Krok 2. Potwierdzenie zamówienia
W przypadku dostawy bezpośrednio dla placówki oświatowej wymagane jest stosowne zamówienie potwierdzone przez organ nadzorujący placówkę zgodnie z odrębnymi przepisami.
Należy ustalić właściwy organ dla konkretnej szkoły. Sam podpis dyrektora nie powinien być automatycznie uznawany za wystarczający.
Krok 3. Weryfikacja przez sprzedawcę
Sprzedawca powinien sprawdzić zakres zamówienia, status odbiorcy oraz kwalifikację produktów.
Krok 4. Wystawienie faktury
Po spełnieniu wymogów można zastosować stawkę VAT 0% do kwalifikujących się pozycji. Pozostałe pozycje należy opodatkować zgodnie z właściwymi zasadami.
Krok 5. Przekazanie dokumentów do urzędu
Zgodnie z art. 83 ust. 15 dostawca jest zobowiązany przekazać kopię dokumentów wskazanych w ust. 14 do właściwego urzędu skarbowego.
Czy wystarczy oświadczenie szkoły?
Nie należy zastępować ustawowo wymaganego zamówienia samym ogólnym oświadczeniem, że sprzęt będzie używany w placówce.
Czy dokument musi dotyczyć konkretnych produktów?
Warto, aby pozwalał jednoznacznie powiązać dostawę z zamawianym sprzętem. Przy różnicach między dokumentem a fakturą należy wyjaśnić rozbieżności przed zastosowaniem preferencji.
Wniosek: do zastosowania VAT 0% potrzebna jest nie tylko odpowiednia szkoła i produkt, lecz również właściwa dokumentacja.
9. Czy istnieje limit liczby komputerów sprzedawanych szkole z VAT 0%?
Art. 83 ustawy o VAT nie wprowadza ogólnego limitu liczby komputerów, monitorów ani drukarek objętych preferencją.
Jeden komputer dla sekretariatu
Możliwa jest dostawa pojedynczego kwalifikującego się urządzenia, jeśli spełniono ustawowe warunki.
Pracownia komputerowa z 15 stanowiskami
Zakup piętnastu komputerów i monitorów również może korzystać z preferencji.
30 komputerów dla szkoły
Sama ilość nie pozbawia dostawy możliwości zastosowania stawki 0%.
Sprzęt dla kilku placówek
Przy zbiorczym zamówieniu trzeba zadbać o prawidłowe ustalenie odbiorców i dokumentów dotyczących poszczególnych dostaw.
Czy istnieje limit kwotowy?
W samym mechanizmie art. 83 ust. 1 pkt 26 nie ma ogólnego limitu wartości dostawy.
Czy szkoła musi stosować przepisy o zamówieniach publicznych?
To osobny temat. W zależności od wartości zakupu, statusu zamawiającego i zasad finansowania mogą mieć zastosowanie przepisy o zamówieniach publicznych lub regulaminy wewnętrzne.
Wniosek: można planować zakup pojedynczego komputera albo całej pracowni. Najważniejsze są właściwa klasyfikacja sprzętu i dokumentacja.
10. Jak powinna wyglądać faktura za komputer i drukarkę dla szkoły?
Faktura może obejmować zarówno towary kwalifikujące się do preferencji, jak i produkty opodatkowane inną stawką.
Przykład zamówienia mieszanego
| Produkt | Stawka w typowym przypadku | Wyjaśnienie |
|---|---|---|
| Komputer stacjonarny | 0% | Po spełnieniu warunków |
| Monitor | 0% | Po spełnieniu warunków |
| Klasyczna drukarka | 0% | Po spełnieniu warunków |
| Osobny toner | 23% | Materiał eksploatacyjny |
| Laptop | 23% | Poza zwykłą preferencją z art. 83 |
Przykład ma charakter poglądowy. Prawidłowe stawki zależą od konkretnych towarów i okoliczności dostawy.
Czy faktura musi mieć szczególny opis?
Warto umieścić informację identyfikującą podstawę zastosowania preferencji, np. art. 83 ust. 1 pkt 26 ustawy o VAT, i powiązać fakturę z odpowiednio potwierdzonym zamówieniem.
Czy można ustawić VAT 0% wszystkim klientom?
Nie. Preferencja dotyczy uprawnionych dostaw, a nie produktu niezależnie od nabywcy.
Czy można później poprawić błędną stawkę?
Nieprawidłowa stawka może wymagać korekty rozliczeń i dokumentów. Dlatego najlepiej zweryfikować zamówienie przed wystawieniem faktury.
11. Ile szkoła może zaoszczędzić dzięki VAT 0%?
Przy tej samej cenie netto, zastosowanie VAT 0% zamiast 23% obniża kwotę brutto płaconą przez nabywcę.
Przykład: komputer kosztujący 1000 zł netto
Przy VAT 23%: 1230 zł brutto.
Przy VAT 0%: 1000 zł brutto.
Różnica: 230 zł na jednym komputerze.
Przykład: 20 komputerów
Wyposażenie pracowni – 20 komputerów po 1000 zł netto
Łączna cena netto: 20 000 zł
Cena z VAT 23%: 24 600 zł
Cena z VAT 0%: 20 000 zł
Potencjalna oszczędność: 4600 zł
Przykład: 30 komputerów
Przy tej samej cenie jednostkowej 1000 zł netto potencjalna różnica między stawką 23% i 0% wynosi 6900 zł.
Czy oszczędność wynosi 23% ceny brutto?
Nie. Przy niezmienionej cenie netto przejście z 23% na 0% obniża cenę brutto o około 18,7% względem ceny zawierającej 23% VAT.
Czy szkoła zawsze uzyska taką oszczędność?
Przykłady zakładają tę samą cenę netto w obu wariantach i pełne spełnienie warunków preferencji. Rzeczywista oferta handlowa może uwzględniać inne koszty i warunki.
12. Komputery, monitory i drukarki dla szkół – przykłady z DDPrint
W DDPrint można znaleźć komputery biznesowe Dell i HP, monitory oraz klasyczne drukarki laserowe. Poniższe ceny pochodzą z eksportu katalogu z 12 października 2026 r. i są cenami brutto przy stawce 23% zapisanej dla produktów w katalogu.
Kwoty nie są automatyczną ofertą dla szkoły ze stawką 0%. Taka oferta wymaga prawidłowego ustalenia sposobu opodatkowania konkretnej dostawy.
HP EliteDesk 800 G5 SFF – Intel Core i5-9500, 16 GB RAM, SSD 480 GB
Cena katalogowa z eksportu: 1775,99 zł brutto (23%).
Zastosowanie: pracownia informatyczna, sekretariat, biblioteka i stanowiska administracyjne.
Zalety: kompaktowa obudowa SFF, dysk SSD i pamięć RAM 16 GB.
Dell OptiPlex 5080 Tower – Intel Core i5-10500, 16 GB RAM, SSD 480 GB
Cena katalogowa z eksportu: 2051,99 zł brutto (23%).
Zastosowanie: pracownia komputerowa, stanowisko nauczyciela oraz administracja.
Zalety: procesor Intel Core i5 10. generacji, SSD i większa obudowa Tower.
HP ProDesk 600 G6 SFF – Intel Core i5-10500, 16 GB RAM, SSD 480 GB
Cena katalogowa z eksportu: 2132,49 zł brutto (23%).
Zastosowanie: pracownia komputerowa, biblioteka szkolna, księgowość i sekretariat.
Zalety: procesor 10. generacji i obudowa oszczędzająca miejsce.
Monitor Dell P2422H – 24 cale, IPS, Full HD, Pivot
Cena katalogowa z eksportu: 407,49 zł brutto (23%).
Zastosowanie: stanowiska uczniowskie i nauczycielskie, administracja i biblioteka.
Zalety: ekran IPS Full HD i funkcja regulacji ustawienia.
Brother HL-L6250DN – monochromatyczna drukarka laserowa
Cena katalogowa z eksportu: 545,49 zł brutto (23%).
Zastosowanie: drukowanie dokumentów szkolnych, materiałów dla nauczycieli i dokumentacji administracyjnej.
Zalety: klasyczna drukarka laserowa, bez funkcji skanera lub kopiarki MFP.
Informacja podatkowa: wszystkie wymienione produkty trzeba ocenić w kontekście konkretnej dostawy, dokumentów i stosowanego sposobu rozliczenia VAT. Nie należy utożsamiać ceny katalogowej z ostateczną wyceną dla uprawnionej placówki.
13. Jak przygotować zamówienie komputerów i drukarek dla szkoły?
Przy zamówieniu warto przygotować zestaw informacji, który ułatwi prawidłowe udokumentowanie dostawy.
Dane placówki
Nazwa szkoły, adres, dane kontaktowe oraz informacje identyfikujące nabywcę i odbiorcę na dokumentach.
Lista urządzeń
Dokładne nazwy, modele i liczba sztuk. Jeżeli to możliwe, również identyfikatory produktów z oferty sprzedawcy.
Przeznaczenie
Informacja, do jakiej placówki zostanie dostarczony sprzęt oraz gdzie będzie używany.
Potwierdzenie zamówienia
Dokument powinien zostać potwierdzony przez odpowiedni organ wymagany przez ustawę, z uwzględnieniem zasad dotyczących konkretnej placówki.
Dokumenty dla dostawcy
Sprzedawca powinien otrzymać dokumenty pozwalające zastosować właściwą stawkę VAT jeszcze przed prawidłowym rozliczeniem dostawy.
Kontakt ze sprzedawcą
W przypadku niejednoznacznych produktów, takich jak urządzenie wielofunkcyjne lub komputer o nietypowej konstrukcji, warto wcześniej wyjaśnić zasady podatkowe.
Wskazówka: przy większej pracowni warto zebrać urządzenia w jednym szczegółowym wykazie, oddzielając sprzęt potencjalnie objęty VAT 0% od materiałów eksploatacyjnych i pozostałych akcesoriów.
14. Najczęstsze błędy przy zakupie sprzętu dla szkół z VAT 0%
Błąd 1. Założenie, że każda szkoła kupuje wszystko z VAT 0%
Preferencja obejmuje wyłącznie odpowiednie dostawy towarów wskazanych w przepisach.
Błąd 2. Zakup laptopa z założeniem stawki 0%
Laptopy nie są objęte zwykłą preferencją dla komputerów stacjonarnych.
Błąd 3. Traktowanie urządzenia wielofunkcyjnego jak zwykłej drukarki
Może prowadzić do zastosowania niewłaściwej stawki, na co wskazuje interpretacja KIS z września 2026 roku.
Błąd 4. Dodanie tonerów do zamówienia i objęcie ich stawką 0%
Oddzielnie sprzedawane materiały eksploatacyjne nie zostały wymienione w załączniku nr 8.
Błąd 5. Brak potwierdzonego zamówienia
Sam fakt wystawienia faktury na szkołę nie zastępuje dokumentacji wymaganej przez art. 83.
Błąd 6. Brak przekazania kopii dokumentów do urzędu
Ustawa nakłada na dostawcę odrębny obowiązek związany z przekazaniem dokumentów.
Błąd 7. Niewłaściwy status nabywcy
Nie każda firma szkoleniowa, fundacja czy organizacja prowadząca kursy jest placówką oświatową w rozumieniu przepisów.
Błąd 8. Sztuczne łączenie akcesoriów w zestawy
Samo nazwanie kilku towarów „zestawem komputerowym” nie przesądza o opodatkowaniu całej dostawy.
Błąd 9. Brak rozróżnienia VAT 0% i VAT-marża
Przy używanym sprzęcie trzeba sprawdzić właściwą procedurę rozliczenia sprzedaży.
Błąd 10. Brak aktualizacji wiedzy o interpretacjach
Przy urządzeniach nietypowych ważne są aktualne rozstrzygnięcia, a nie wyłącznie starsze poradniki internetowe.
15. FAQ – VAT 0% dla szkół
Czy szkoła podstawowa może kupić komputer z VAT 0%?
Tak, jeżeli dostawa dotyczy kwalifikującego się sprzętu, a wymagania dokumentacyjne są spełnione.
Czy szkoła prywatna może skorzystać z 0% VAT?
Tak, uprawnione szkoły niepubliczne również mieszczą się w definicji placówek oświatowych.
Czy przedszkole może kupić komputer z VAT 0%?
Tak, publiczne i niepubliczne przedszkola należą do placówek wskazanych w art. 43 ust. 9, pod warunkiem spełnienia pozostałych wymagań.
Czy komputer poleasingowy może mieć VAT 0%?
Tak, sam fakt wcześniejszego użytkowania nie wyklucza preferencji. Należy jednak ocenić sposób opodatkowania konkretnej dostawy.
Czy Dell OptiPlex lub HP ProDesk kwalifikuje się do VAT 0%?
Komputery stacjonarne tych serii mogą odpowiadać kategoriom z załącznika nr 8. Ostateczna ocena zależy od konkretnego urządzenia i warunków dostawy.
Czy laptop Dell Latitude albo HP EliteBook ma VAT 0%?
Nie na podstawie zwykłej preferencji z art. 83 ust. 1 pkt 26 dla szkół.
Czy monitor sprzedawany osobno może mieć VAT 0%?
Tak. Monitory znajdują się w załączniku nr 8.
Czy drukarka laserowa Brother może mieć VAT 0%?
Tak, jeżeli jest odpowiednio zaklasyfikowaną drukarką i spełnione są warunki dostawy.
Czy urządzenie wielofunkcyjne może mieć VAT 0%?
Nie należy automatycznie stosować preferencji. KIS w interpretacji z września 2026 r. odmówiła jej dla opisanego urządzenia wielofunkcyjnego.
Czy drukarka 3D może mieć VAT 0%?
W interpretacji z września 2026 r. KIS potwierdziła taką możliwość dla opisanego urządzenia. Konkretny model wymaga właściwej kwalifikacji.
Czy toner i tusz do drukarki mają VAT 0%?
Nie są samodzielnie objęte preferencją z załącznika nr 8.
Czy klawiatura i mysz mają VAT 0%?
Sprzedawane oddzielnie zasadniczo nie. W przypadku elementów rzeczywistego zestawu komputerowego konieczna jest analiza charakteru dostawy.
Czy szkoła może kupić 30 komputerów z VAT 0%?
Tak, jeśli wszystkie warunki są spełnione. Ustawa nie wprowadza ogólnego limitu 30 urządzeń.
Czy zakup musi służyć pracowni informatycznej?
Nie zawsze. Możliwe są również odpowiednio udokumentowane dostawy sprzętu dla innych potrzeb uprawnionej placówki.
Czy wystarczy podpis dyrektora szkoły?
Nie należy tego zakładać. Art. 83 ust. 14 wymaga odpowiednio potwierdzonego zamówienia.
Czy sprzedawca musi przekazać dokumenty do urzędu skarbowego?
Tak. Obowiązek przekazania kopii dokumentów wskazuje art. 83 ust. 15 ustawy o VAT.
Czy można wystawić jedną fakturę z 0% i 23%?
Tak, gdy transakcja rzeczywiście obejmuje odrębne pozycje opodatkowane różnymi właściwymi stawkami.
Jaka jest różnica między 0% VAT a zwolnieniem z VAT?
To odmienne mechanizmy podatkowe. W przypadku sprzętu dla szkół art. 83 przewiduje szczególną stawkę 0%, a nie ogólne zwolnienie z podatku.
Podsumowanie – kiedy szkoła może kupić sprzęt komputerowy z VAT 0%?
Stawka VAT 0% może być ważnym sposobem ograniczenia kosztów wyposażenia szkół i innych uprawnionych placówek oświatowych.
Preferencja obejmuje przede wszystkim określone komputery stacjonarne, zestawy komputerowe, serwery, monitory, drukarki, skanery i urządzenia sieciowe.
Nie obejmuje automatycznie laptopów, tabletów, tonerów, tuszów ani wszystkich akcesoriów komputerowych. Osobnej analizy wymagają urządzenia wielofunkcyjne, nietypowe zestawy i sprzęt o niejednoznacznej klasyfikacji.
Trzy najważniejsze zasady:
- Sprawdź, czy towar jest objęty załącznikiem nr 8.
- Potwierdź status placówki oraz wymagane zamówienie.
- Zadbaj o prawidłowe rozliczenie faktury i przekazanie kopii dokumentów do urzędu.
Przy zakupie większej liczby komputerów lub monitorów warto wcześniej przygotować zestawienie produktów i skonsultować dokumentację ze sprzedawcą.
Właściwie zastosowany VAT 0% może obniżyć wydatek szkoły bez konieczności rezygnacji z jakości kupowanego sprzętu.
Komputery i drukarki dla szkół – sprawdź ofertę DDPrint
Planujesz zakup komputerów do pracowni informatycznej, sekretariatu lub biblioteki szkolnej?
W DDPrint znajdziesz komputery stacjonarne Dell i HP, monitory oraz klasyczne drukarki laserowe. Przy kwalifikujących się dostawach do uprawnionych placówek oświatowych możliwe jest zastosowanie VAT 0% po spełnieniu warunków ustawowych.
Komputer HP EliteDesk 800 G5 SFF
Komputer Dell OptiPlex 5080 Tower
Drukarka laserowa Brother HL-L6250DN
Skontaktuj się z DDPrint, aby przygotować indywidualną ofertę dla placówki oświatowej i ustalić wymagane dokumenty do zastosowania VAT 0%.
Informacja prawna: artykuł ma charakter informacyjny, przedstawia stan prawny i wybrane interpretacje na październik 2026 roku. Nie zastępuje indywidualnej oceny podatkowej konkretnej dostawy. Interpretacje indywidualne odnoszą się do opisanych stanów faktycznych i nie zapewniają automatycznej ochrony innym podatnikom.